Achteraf betalen bij online casino's: legaal of niet?
 Available in US
3 november 2026 · Kansspelautoriteit (vergunningenregister en sanctiebesluiten), AFM (BNPL-marktgegevens), Trimbos-instituut (speelgedrag en hulp), wetten.overheid.nl (Besluit kansspelen op afstand)
Wie in een webwinkel zijn schoenen op rekening bestelt, krijgt van Klarna netjes een factuur of een gespreid betaalplan. Wie datzelfde idee naar een online casino brengt, loopt vast: in Nederland mag geen enkele aanbieder met een vergunning van de Kansspelautoriteit krediet aanbieden, geen krediet bemiddelen en de speler niet laten gokken op een rekening die pas later wordt afgerekend. Wie na een zoektocht toch een site vindt die “achteraf betalen” als betaaloptie toont, kijkt per definitie naar een aanbieder zonder Nederlandse vergunning, en daarmee ook zonder Cruks-aansluiting, zonder toezicht op de stortingslimiet en zonder de bescherming die de Wet kansspelen op afstand de speler biedt.
Die onmogelijkheid is geen toevallige beleidskeuze en geen markt die “nog moet volgen”. Ze staat letterlijk in de wet, is in juni 2025 nog eens bevestigd door de Kansspelautoriteit zelf na onderzoek naar bet365, en wordt vanaf 20 november 2026 ook vanuit een andere hoek aangescherpt wanneer de herziene Europese richtlijn consumentenkrediet (CCDII) achteraf betalen als kredietproduct onder toezicht van de AFM brengt. Wie in 2026 overweegt om bij een online casino in Nederland achteraf te betalen, krijgt dus niet te horen dat de optie “nog niet beschikbaar” is, maar dat de optie wettelijk niet mag bestaan op een vergund platform. Dat is het verschil dat deze gids uitlegt, met de artikelen erbij, de cijfers van de toezichthouders en de tien grootste vergunde aanbieders en wat zij wel accepteren.
Achteraf betalen: spelen op krediet in plaats van direct storten
Wat achteraf betalen als betaalmethode inhoudt
Achteraf betalen is een betaalvorm waarbij de consument een aankoop doet zonder dat het bedrag op dat moment van de eigen bankrekening wordt afgeschreven. De betaaldienstverlener, in Nederland vooral Klarna en voorheen AfterPay (het huidige Riverty), schiet het aankoopbedrag aan de webwinkel voor, en de consument krijgt het bedrag later terugbetaald: of in één keer binnen een afgesproken termijn, of in een klein aantal gespreide rentevrije delen. Klarna hanteert in Nederland drie opties: Betaal nu, Betaal binnen 30 dagen en Betaal in 3 delen, en alle drie zijn rentevrij. AfterPay, dat in 2022 opging in het merk Riverty onder de fintech-tak van Bertelsmann, hanteerde voor zijn opheffing een vergelijkbare structuur met maximaal vier renteloze termijnen binnen veertien dagen.
De crux zit in de eerste stap: de handelaar krijgt direct betaald, de consument betaalt later. Op het moment van aankoop staat er een schuld bij de kredietverstrekker, geen afschrijving van de eigen rekening. Dat is precies waarom toezichthouders en wetgevers deze constructie als krediet behandelen, en niet als een gewone betaalmethode. Riverty maakt dat zelf ook expliciet: achteraf betalen betekent dat je nu geld uitgeeft dat je later terugbetaalt, en bij gokken is de uitkomst onzeker. Daarom sluit Riverty gokbedrijven actief uit van haar diensten vanwege het financiële risico, en daarom staat Klarna al jaren op het standpunt dat geen van haar pay-later- of kredietproducten gebruikt mag worden voor goksites.
In een casino maakt diezelfde onzekerheid het krediet extra schadelijk dan in een webshop. Bij schoenen weet de winkelier wat er wordt geleverd en tegen welke prijs; bij een draai aan een gokkast is de uitkomst per definitie onbekend, en de verwachtingswaarde negatief. Een speler die vanavond honderd euro “achteraf” inzet, kan morgen de helft kwijt zijn en daarnaast een factuur van Klarna of Riverty op de mat vinden die binnen dagen betaald moet worden. Die combinatie, een huisvoordeel op het spel en een openstaande rekening bij een derde partij, is precies wat de wetgever in 2021 heeft willen uitsluiten.
Hoe uitgesteld betalen werkt: geen directe afschrijving
Wie bij een webshop “achteraf” kiest, doorloopt drie stappen die geen rol spelen bij een directe bankbetaling. Eerst keurt de kredietverlener de aankoop goed op basis van een snelle kredietcheck. Daarna ontvangt de webshop het volledige bedrag direct op zijn eigen rekening, alsof de klant contant had betaald. Pas in de derde stap, soms twee weken, soms een maand later, schrijft de kredietverlener het bedrag af van de bankrekening van de consument, of int het in termijnen.
In de casino-context betekent dit dat het speelgeld niet uit het eigen vermogen van de speler komt, maar uit de kredietlijn van een derde partij. Zodra de speler een draai doet of een hand speelt, is het geld niet meer van hem, maar het is ook niet uit zijn eigen zak gekomen. De rekening die volgt, staat los van de speelrekening en lost niet vanzelf op als de speler verliest. Bij een directe methode zoals iDEAL sluit de cyclus zich in seconden: geld gaat van de bankrekening naar de speelrekening, het speelgeld is eigen geld, en wat overblijft na winst of verlies kan alleen terug naar diezelfde tegenrekening. Bij achteraf betalen is die koppeling er niet, en daarmee ook niet de natuurlijke rem die het bestedingspatroon van een speler in toom houdt.
Dat is de kern van het probleem dat de wetgever heeft willen voorkomen. Niet omdat online gokken an sich verboden is, want dat mag juist wél bij een vergunde aanbieder, maar omdat de combinatie van een onzeker spelresultaat en een uitgestelde betaling de speler in een positie brengt die geen enkele andere vergunde financiële relatie in Nederland heeft.
Het verschil met direct betalen: iDEAL, Trustly en creditcard
Directe methoden zoals iDEAL, Trustly en creditcard werken fundamenteel anders. iDEAL is een koppeling tussen de bank van de speler en de betaalpagina van de ontvanger; zodra de speler bevestigt, wordt het bedrag binnen enkele seconden van de bankrekening afgeschreven en op de rekening van de begunstigde bijgeschreven. Trustly werkt volgens hetzelfde principe, maar is een Noord-Europese variant die door een aantal Nederlandse vergunninghouders als alternatief wordt aangeboden. Sofort, dat per 31 maart 2025 door Klarna is geconsolideerd onder de naam Klarna Pay Now, is eveneens een directe bankbetaling, vergelijkbaar met iDEAL of Wero: het geld wordt onmiddellijk afgeschreven en het casino ontvangt het meteen.
Een creditcard lijkt op het eerste gezicht op krediet, maar valt juridisch in een andere categorie. De kredietlijn waarop een creditcardbetaling draait, is een overeenkomst tussen de speler en de kaartuitgever, niet tussen de speler en het casino. Het casino ontvangt een directe, volledige betaling van de kaartuitgever, vergelijkbaar met een pintransactie. Daarmee is een creditcardstorting bij een vergund casino geen achteraf betalen in de zin van de Wet Koa, ook al voelt het voor de speler soms zo aan. Daarom staan creditcards bij een deel van de Nederlandse vergunninghouders gewoon in het keuzemenu, terwijl Klarna Pay in 30 dagen en Klarna in 3 delen er niet tussen staan. De vergunninghouder moet op het moment van storten een directe betaling ontvangen van een betaaldienstverlener die ondubbelzinnig te herleiden is tot de speler; zodra er een derde partij tussen zit die het geld voorschiet, is de regel overtreden.
Waarom spelers naar deze optie zoeken
De zoektocht naar een casino dat achteraf betalen accepteert, begint zelden bij juridische nieuwsgierigheid. Meestal is het een kwestie van gemak of van een beperkt saldo op de bankrekening op het moment dat de speler wil spelen. Wie zijn saldo liever niet aanspreekt voor een avond roulette of een paar honderd spins, kan de verleiding voelen om het bedrag over een paar weken uit te smeren, net als bij een online aankoop. Affiliate-lijstjes spelen op dat verlangen in door “achteraf betalen casino” als een gewenste functie te presenteren en vervolgens te verwijzen naar sites die het inderdaad aanbieden, meestal offshore, vaak onder een Curaçaose, Anjouan-, Maltaanse of Costa Ricaanse licentie.
Wie op die lijstjes klikt, merkt al snel dat de uitleg beperkt is. Klarna Sofort en Klarna achteraf betalen worden op veel van die pagina’s door elkaar gehaald, terwijl het twee verschillende producten zijn waarvan er maar één door de wet wordt toegestaan. En nergens op die lijstjes staat dat de site waar de link naartoe wijst, geen aansluiting heeft op Cruks, dat de speler zelf aangifte moet doen voor de kansspelbelasting, of dat de betaaldienstverlener uiteindelijk gewoon het geld bij de speler komt incasseren, met niet-nakomingskosten van minstens €40 als dat niet lukt. De Kansspelautoriteit oordeelde in juni 2025 dat de verwarring tussen Sofort en Klarna achteraf betalen herhaaldelijk tot klachten leidde, en bevestigde dat de aanwezigheid van Sofort op de site van bet365 geen overtreding was omdat Sofort een directe betaling is, en geen krediet.
Wie op zoek is naar “achteraf betalen casino Nederland” moet dus twee dingen uit elkaar trekken: dat de optie niet bestaat op de vergunde markt, en dat wie het aanbiedt, daarmee per definitie buiten die markt valt. Dat maakt de vraag niet “welk casino biedt het aan”, maar “is dit een aanbieder waar ik überhaupt wil spelen”.
Hoe achteraf betalen werkt — en wie het wél aanbiedt
Betalen op rekening of in termijnen: wat de voorwaarden zijn
Bij de legale Nederlandse aanbieders van online kansspelen werkt het stortingsmenu uitsluitend met directe methoden. Wie een vergunde site opent, ziet iDEAL, soms Trustly, soms een creditcard of PayPal, en in twee gevallen Klarna Pay Now (het voormalige Sofort). Wie op een onvergunde site terechtkomt, ziet daar vaak een extra knop: AfterPay, Klarna in 3 delen, of een andere buy-now-pay-later-oplossing. De voorwaarden die daar gelden, komen uit de algemene voorwaarden van de betaaldienstverlener en niet uit de Wet Koa.
In de praktijk ziet dat er als volgt uit. AfterPay, of de opvolger Riverty, hanteerde voor het casino-segment een maximum van €250 per aankoop, terug te betalen in vier renteloze termijnen binnen veertien dagen. Klarna hanteert voor de Nederlandse markt drie rentevrije opties: betaal nu, betaal binnen 30 dagen, of betaal in drie gelijke delen. In alle gevallen is de wettelijke status dezelfde: het casino krijgt het geld direct, de speler krijgt een factuur, en de betaaldienstverlener wordt de schuldeiser. Een speler die op een onvergunde site €150 stort via AfterPay en dat binnen twee weken niet terugbetaalt, krijgt na een aanmaning een incassotraject met kosten die volgens de AFM minimaal €40 bovenop het uitstaande bedrag bedragen. Dat is de prijs van de “gemaksoptie” die de affiliate-lijstjes beloven.
Deposito en uitbetaling: waarom de speelrekening krediet blokkeert
Het onmogelijke zit hem niet alleen in deze wettelijke bepaling, die krediet aanbieden of bemiddelen bij krediet expliciet verbiedt. Het zit hem ook in de manier waarop de wet de speelrekening heeft ingericht, een reeks bepalingen die samen elke derde partij tussen speler en casino uitsluit.
Artikel 4.25, eerste lid, schrijft voor dat betalingstransacties tussen vergunninghouder en speler uitsluitend via de speelrekening verlopen. Artikel 4.25, tweede lid, eist dat het gebruikte betaalinstrument is uitgegeven door een in een lidstaat gevestigde kredietinstelling, betaaldienstverlener of elektronischgeldinstelling, en ondubbelzinnig te herleiden is tot de persoon van de speler. Artikel 4.27, eerste lid onder a, bepaalt dat de speelrekening uitsluitend wordt gecrediteerd met geldmiddelen afkomstig van de tegenrekening van de speler, uit speelwinst, of uit gratis speeltegoed. Artikel 4.28 voegt daaraan toe dat de vergunninghouder geen negatief saldo op de speelrekening toestaat en een speler niet tot deelname toelaat als het saldo ontoereikend is. Artikel 4.29 maakt het sluitstuk: uitbetaling naar de tegenrekening mag pas nadat de speelrekening met geldmiddelen van diezelfde tegenrekening is gecrediteerd.
In gewone taal: de wet eist dat al het geld dat de speler inzet, van zijn eigen bankrekening komt, dat de speelrekening nooit in het rood staat, en dat winst alleen terug kan naar dezelfde bankrekening waar het vandaan kwam. Dat is een gesloten systeem. Zodra een derde partij het geld voorschiet, opent dat systeem zich en ontstaat de mogelijkheid van een speelrekening die is gevoed door krediet in plaats van eigen vermogen, en dat mag niet. Artikel 4.26, derde lid, voegt daar nog aan toe dat de vergunninghouder een speler slechts één enkele tegenrekening toestaat, zodat een speler niet via een tweede bankrekening kan “rondpompen” om een kredietconstructie op te tuigen. De wetgever heeft het systeem bewust dichtgetimmerd.
Waarom een casino dat het aanbiedt geen vergunning heeft
Het gevolg van die gesloten architectuur is even eenvoudig als hard: wie in Nederland achteraf betalen aanbiedt als stortingsoptie bij een online casino, kan geen vergunninghouder zijn. Dat is geen verdenking die later moet worden bewezen, het is een logische gevolgtrekking uit de wet zelf. Een vergunninghouder mag het niet, dus wie het wél doet, is geen vergunninghouder. In de praktijk gaat het dan om sites die opereren onder een Curaçaose, Anjouanse, Maltese of Costa Ricaanse licentie, jurisdicties waar het toezicht op kansspelen een andere agenda heeft dan in Nederland.
De verschillen met een vergund casino zijn groot. Een onvergunde site hoeft zich niet aan te sluiten op Cruks, dus een speler die zichzelf heeft uitgesloten via het centrale register, kan op zo’n site gewoon doorspelen. Er is geen verplichte netto speellimiet van €700 per maand voor volwassenen of €300 voor jongvolwassenen tussen 18 en 23. Er is geen verplicht contactmoment boven een grensbedrag, geen draagkrachttoets, geen verplichte storting via een tegenrekening. En wat de speler zelf betreft: de betaaldienstverlener, Klarna of AfterPay, kan weliswaar het geld voorschieten, maar doet dat op eigen voorwaarden. AfterPay, om bij één voorbeeld te blijven, beperkt zich op die sites tot storten; een winstopname via AfterPay is niet mogelijk, dus de speler krijgt zijn geld alleen terug via een bankoverschrijving of, in sommige gevallen, een e-wallet. Het krediet loopt maar één kant op.
Waar lijstjes met ‘achteraf betalen’ spelers echt naartoe sturen
Wie in een zoekmachine zoekt op “achteraf betalen casino” of “casino met achteraf betalen”, krijgt overwegend affiliate-lijstjes te zien. Acht van de tien resultaten in een representatieve zoekopdracht zijn van dat type, en de inhoud volgt een herkenbaar patroon: een korte uitleg van wat achteraf betalen is, een opsomming van de bekende aanbieders zoals Klarna en AfterPay, en een lijst van casino’s waar de optie zogenaamd werkt. Die casino’s zijn vrijwel altijd onvergunde platforms, gelicenseerd in Curaçao, Anjouan, Malta of Costa Rica.
De verwarring tussen Klarna Sofort (directe bankbetaling) en Klarna achteraf betalen (BNPL) is in vrijwel al die lijstjes aanwezig. Beide producten zijn van dezelfde aanbieder, beide komen in een betaalmenu voor, en wie niet goed leest, denkt dat Sofort een variant is van achteraf betalen. Dat is het niet. Sofort is een directe betaling waarbij het bedrag meteen van de bankrekening wordt afgeschreven, en valt daarmee in dezelfde categorie als iDEAL. Het feit dat de naam Klarna op het scherm verschijnt, zegt niets over de vraag of er krediet wordt verstrekt. De Kansspelautoriteit bevestigde in juni 2025 dat de aanwezigheid van “Klarna” op de site van bet365 ging om Sofort, en dat er geen overtreding was.
De lijstjes noemen die nuance zelden. Ze benoemen niet waarom de optie ontbreekt op de vergunde markt, noemen het kredietverbod niet, en waarschuwen niet dat een onvergunde site buiten het Nederlandse toezicht valt. Wie via zo’n lijst op een Curaçaose site terechtkomt, moet zelf uitzoeken dat hij of zij niet via Cruks wordt beschermd, zelf aangifte moet doen voor de kansspelbelasting, en bij een betalingsachterstand bij Klarna of AfterPay te maken krijgt met incassokosten. Dat is de route die de zoekresultaten in de praktijk uitstippelen.
De directe betaalmethoden die je wél kunt gebruiken bij een vergunninghouder
Voor wie bij een vergund Nederlands casino wil spelen, is het aanbod van directe methoden in 2026 overzichtelijk. iDEAL is verreweg de meest gebruikte optie en wordt door alle legale goksites in Nederland geaccepteerd, op dit moment zo’n 25 iDEAL-casino’s. Trustly is een direct alternatief dat door een deel van de vergunninghouders wordt aangeboden en op dezelfde manier werkt als iDEAL, alleen via een Noord-Europese tussenpartij. Creditcard is bij een aantal aanbieders beschikbaar, waarbij het casino direct wordt betaald door de kaartuitgever en de kredietrelatie tussen speler en kaartuitgever loopt. PayPal staat bij een kleine groep vergunninghouders in het keuzemenu.
Twee aanbieders accepteren daarnaast Klarna Pay Now, het voormalige Sofort: bet365 en Holland Casino Online. Ook dat is, ondanks de merknaam Klarna op het scherm, een directe betaling die onmiddellijk van de bankrekening wordt afgeschreven. De speler klikt op Klarna Pay Now, logt in bij zijn bank, bevestigt de betaling, en het bedrag staat binnen enkele seconden op de speelrekening. Er volgt geen factuur en er is geen termijn waarin de betaling nog openstaat. De Kansspelautoriteit heeft in juni 2025 bevestigd dat deze methode, mits correct aangeboden, binnen de kaders van de Wet Koa valt.
Wie bij een van deze vergunde aanbieders wil storten, opent het betaalmenu, kiest een directe methode, en het bedrag staat op de speelrekening. Wat overblijft is een gesloten circuit van bankrekening, speelrekening en tegenrekening, precies zoals de wet het voorschrijft.
De 10 grootste Nederlandse casino’s en welke stortingsmethoden ze wél accepteren
Geen van de tien grootste Nederlandse vergunde casino’s biedt achteraf betalen aan. Dat is geen beleidskeuze van de individuele aanbieder, maar een wettelijke verplichting. Wat zij wél aanbieden, verschilt wel per platform. De volgende tabel laat de tien grootste vergunde aanbieders zien, hun Ksa-licentienummer, de geldigheid van die vergunning, en de directe stortingsmethoden die ze accepteren. Alle tien zijn aangesloten op Cruks en vallen onder de wettelijke stortingslimieten die verderop in dit artikel worden behandeld.
| Casino | Ksa-licentie | Geldig tot | Directe stortingsmethoden |
|---|---|---|---|
| TOTO Casino | 1601 | 01.10.2026 | iDEAL, bankoverschrijving |
| Unibet | 1730 | 07.06.2027 | iDEAL, Trustly, PayPal, creditcard |
| BetCity | 1712 | 30.09.2026 | iDEAL, bankoverschrijving |
| OneCasino | 2161 | 05.10.2027 | iDEAL, Trustly |
| bet365 | 1690 | 30.09.2026 | iDEAL, Sofort (Klarna Pay Now), PayPal, creditcard |
| Holland Casino Online | 1610 | 01.10.2026 | iDEAL, Sofort (Klarna Pay Now), Trustly, creditcard |
| 711 | 1976 | 16.03.2027 | iDEAL, creditcard |
| Jacks | 1959 | 19.11.2026 | iDEAL, Trustly, creditcard |
| Kansino | 1653 | 30.09.2026 | Trustly (uitsluitend) |
| Fair Play Online | 1605 | 30.09.2026 | iDEAL, Trustly |
De kolom directe stortingsmethoden laat zien dat iDEAL verreweg het breedst wordt gedragen, op één uitzondering na: Kansino, dat uitsluitend Trustly aanbiedt. Creditcard is beschikbaar bij vijf van de tien aanbieders en staat los van de kredietdiscussie, omdat de kredietlijn bij de kaartuitgever loopt en niet bij het casino. De twee aanbieders die Klarna Pay Now (voorheen Sofort) accepteren, bet365 en Holland Casino Online, bieden een directe bankbetaling aan die ondanks de merknaam Klarna geen kredietproduct is. Dat onderscheid is eerder in dit artikel toegelicht.
TOTO Casino
TOTO Casino is een van de bekendste namen in de Nederlandse kansspelmarkt en valt onder dezelfde vergunning als TOTO Sport, die op 1 oktober 2021 is verleend. De vergunning met nummer 1601 loopt tot 1 oktober 2026, waarna verlenging aan de orde is. TOTO is aangesloten op Cruks en hanteert iDEAL en bankoverschrijving als stortingsmethoden. Geen creditcard, geen PayPal, geen achteraf betalen. Wie bij TOTO stort, doet dat vanuit de eigen bankrekening en krijgt winst alleen terug op diezelfde tegenrekening.
Voor een speler die vooral via iDEAL stort en geen belang hecht aan extra betaalopties, is TOTO een vanzelfsprekende keuze. De beperking tot directe methoden is hier geen nadeel, het is een weerspiegeling van dezelfde wettelijke kaders die voor alle vergunninghouders gelden.
Unibet
Unibet heeft een Ksa-vergunning met nummer 1730, verleend op 8 juni 2022 en geldig tot 7 juni 2027, en biedt daarmee het breedste palet aan stortingsmethoden in de top tien: iDEAL, Trustly, PayPal én creditcard. De aanbieder is aangesloten op Cruks en valt onder de wettelijke netto stortingslimiet. Voor spelers die een voorkeur hebben voor PayPal of die op zoek zijn naar een creditcardoptie binnen de vergunde markt, is Unibet een van de weinige vergunde adressen waar alle vier de directe methoden samenkomen.
De aanwezigheid van PayPal en creditcard betekent niet dat Unibet krediet verstrekt. PayPal wordt hier als directe e-wallet aangeboden en creditcard als directe kaartbetaling, beide zonder dat de speler op krediet speelt.
BetCity
BetCity, onderdeel van Entain, beschikt over Ksa-vergunning 1712, geldig van 1 oktober 2021 tot 30 september 2026. De site is aangesloten op Cruks en accepteert iDEAL en bankoverschrijving als directe stortingsmethoden. Net als TOTO houdt BetCity het palet bewust klein: twee methoden die allebei direct van de bankrekening worden afgeschreven.
Voor spelers die een overzichtelijk betaalmenu waarderen en geen behoefte hebben aan creditcard of e-wallet, past BetCity in 2026 bij dat profiel. De vergunning is in het laatste jaar van zijn geldigheid, en verlenging moet vóór 30 september 2026 worden verleend door de Kansspelautoriteit.
OneCasino
OneCasino heeft een Ksa-vergunning met nummer 2161, verleend op 5 oktober 2022 en geldig tot 5 oktober 2027. De aanbieder biedt iDEAL en Trustly aan als stortingsmethoden, allebei directe bankbetalingen zonder tussenkomst van derden. OneCasino is aangesloten op Cruks en valt onder de wettelijke limieten.
De combinatie van iDEAL en Trustly geeft spelers twee directe routes zonder dat er een kredietinstrument aan te pas komt. Voor een vergunde Nederlandse speler is dat een eenvoudig en overzichtelijk palet.
bet365
bet365 is een van de twee vergunde aanbieders waar Klarna Pay Now, voorheen Sofort, in het stortingsmenu staat. De Ksa-vergunning met nummer 1690 loopt van 1 oktober 2021 tot 30 september 2026. Naast Sofort accepteert bet365 iDEAL, PayPal en creditcard. De site is aangesloten op Cruks.
De aanwezigheid van Klarna op het scherm heeft in 2025 tot Kamervragen en een Ksa-onderzoek geleid. De uitkomst was dat de versie van Klarna die bet365 aanbood, Klarna Pay Now, een directe bankbetaling is en geen kredietproduct, en dus onder de vergunning is toegestaan. Voor spelers die dachten via bet365 “achteraf” te kunnen storten, is dat een harde grens: de directe betaling is de enige optie die in het menu staat.
Holland Casino Online
Holland Casino Online, het online zusje van het staatscasino, heeft Ksa-vergunning 1610, verleend op 1 oktober 2021 en geldig tot 1 oktober 2026. Net als bet365 accepteert het Sofort (Klarna Pay Now) naast iDEAL, Trustly en creditcard. Ook hier is de Klarna-knop een directe bankbetaling, geen factuur achteraf.
De combinatie van iDEAL, Sofort, Trustly en creditcard maakt Holland Casino Online tot de vergunde aanbieder met de breedste directe dekking. De Cruks-aansluiting is aanwezig en de wettelijke limieten gelden onverkort. Holland Casino Online is in 2026 een van de twee plekken waar een speler een “Klarna”-knop kan tegenkomen zonder dat de wet in het gedrang komt.
711
711, het online casino van de JVH-groep, beschikt over Ksa-vergunning 1976, geldig van 16 maart 2022 tot 16 maart 2027. Het stortingsmenu is compact: iDEAL en creditcard. Geen Trustly, geen PayPal, geen Klarna. De site is aangesloten op Cruks.
Voor spelers die uitsluitend via iDEAL of creditcard willen storten, is 711 een vergund alternatief met een smal maar duidelijk profiel. De creditcardoptie is, net als bij de andere vergunninghouders, een directe kaartbetaling en geen krediet aan de speler.
Jacks
Jacks, het online casino van Jellie, heeft Ksa-vergunning 1959, verleend op 20 november 2021 en geldig tot 19 november 2026. De site accepteert iDEAL, Trustly en creditcard, drie directe methoden die geen kredietrelatie tussen speler en casino in het leven roepen. Jacks is aangesloten op Cruks.
Voor een speler die hecht aan de aanwezigheid van zowel iDEAL als Trustly en daarnaast de creditcardoptie wil hebben, is Jacks in 2026 een van de bredere vergunde adressen. Geen Klarna-knop, geen PayPal, geen achteraf betalen, maar een volledig directe route van bankrekening naar speelrekening.
Kansino
Kansino is in dit overzicht de uitzondering op de regel. De aanbieder beschikt over Ksa-vergunning 1653, geldig van 1 oktober 2021 tot 30 september 2026, en accepteert uitsluitend Trustly als stortingsmethode. Geen iDEAL, geen creditcard, geen PayPal, geen Klarna. De site is aangesloten op Cruks en hanteert de wettelijke limieten.
Voor spelers die gewend zijn via iDEAL te storten, is Kansino een afhaakpunt: alleen Trustly-gebruikers kunnen hier terecht. Voor wie Trustly gewend is, is het juist een van de eenvoudigste vergunde aanbieders, één directe methode, geen ruis in het menu.
Fair Play Online
Fair Play Online, onderdeel van Fair Play Casino, heeft Ksa-vergunning 1605, verleend op 1 oktober 2021 en geldig tot 30 september 2026. De site accepteert iDEAL en Trustly als stortingsmethoden, allebei directe bankbetalingen. Fair Play Online is aangesloten op Cruks.
Voor een speler die een overzichtelijke vergunde aanbieder zoekt met de twee meest gebruikte directe methoden, past Fair Play Online in 2026 in dat profiel. Geen creditcard, geen Klarna, geen PayPal, en dus ook geen krediet aan de speler.
Waarom kredietverlening aan spelers wettelijk verboden is
Artikel 4.2 Besluit Koa: het kredietverbod letterlijk uitgelegd
Het verbod op achteraf betalen in de Nederlandse online kansspelmarkt rust op één bepaling, artikel 4.2 van het Besluit kansspelen op afstand, en de formulering is ongewoon direct voor een wettekst. Het eerste lid luidt: “De vergunninghouder biedt spelers geen krediet aan. Hij bemiddelt niet bij kredietverlening aan spelers.” Die twee zinnen sluiten zowel het zelf aanbieden van krediet als het faciliteren van krediet door derden uit. Wie als vergunninghouder een betaalknop van Klarna of AfterPay in het menu zou zetten, overtreedt de bepaling twee keer: hij biedt zelf een kredietkanaal aan, en hij bemiddelt tussen de speler en de kredietverstrekker.
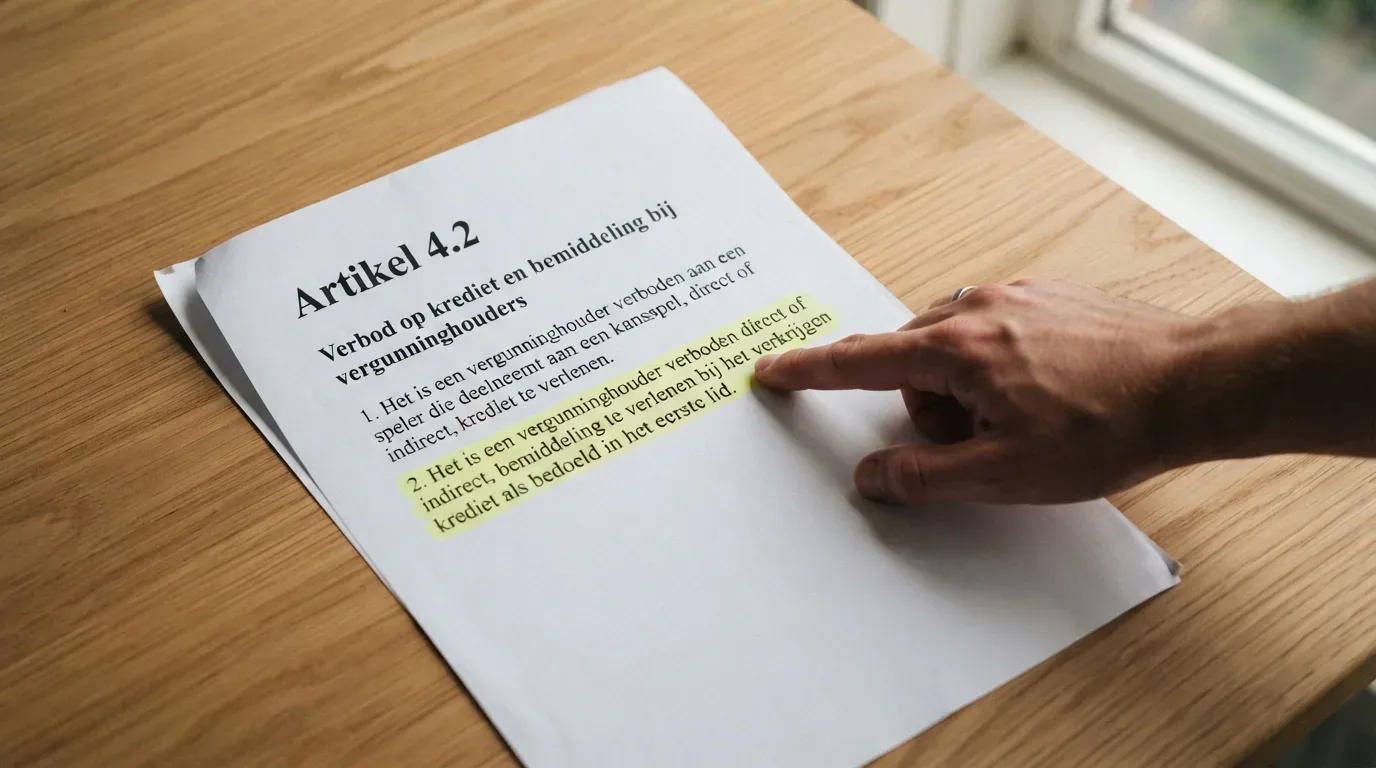
De bepaling is bewust ruim geformuleerd. Het Besluit Koa is een uitvoeringsbesluit van de Wet kansspelen op afstand, en de wetgever heeft in de toelichting het doel van het kredietverbod expliciet gemaakt: voorkomen dat spelers geld uitgeven dat ze niet hebben, en daarmee voorkomen dat gokken kan leiden tot schulden die buiten het speelgedrag zelf staan. Een speler die met eigen geld speelt en verliest, verliest wat hij had. Een speler die op krediet speelt en verliest, verliest wat hij had plus wat hij nog moet betalen, met rente of incassokosten bovenop als hij niet op tijd terugbetaalt. De wetgever heeft die tweede situatie willen uitsluiten, en heeft dat in 2021 in artikel 4.2 vastgelegd.
De betalingsarchitectuur: speelrekening, tegenrekening, geen negatief saldo
Het kredietverbod uit artikel 4.2 werkt niet in isolatie. Het wordt operationeel gemaakt door een reeks bepalingen die de betalingsarchitectuur van de speelrekening dicteren, dezelfde artikelen 4.25 tot en met 4.29 die eerder in dit artikel al kort de revue passeerden. Samen vormen ze een systeem dat elke derde partij tussen speler en casino uitsluit, ook als een vergunninghouder creatief zou willen omgaan met de regels.
Artikel 4.25, eerste lid, schrijft voor dat betalingstransacties tussen de vergunninghouder en de speler uitsluitend via de speelrekening verlopen. Het tweede lid eist dat het gebruikte betaalinstrument is uitgegeven door een in een lidstaat gevestigde kredietinstelling, betaaldienstverlener of elektronischgeldinstelling en ondubbelzinnig te herleiden is tot de persoon van de speler. Artikel 4.27, eerste lid onder a, bepaalt dat de speelrekening uitsluitend wordt gecrediteerd met geldmiddelen afkomstig van de tegenrekening van die speler, uit speelwinst of uit gratis speeltegoed. Artikel 4.28 voegt daaraan toe dat de vergunninghouder geen negatief saldo op de speelrekening toestaat en een speler niet tot deelname toelaat als het saldo ontoereikend is. Artikel 4.29 maakt het sluitstuk: uitbetaling naar de tegenrekening mag pas nadat de speelrekening met geldmiddelen van diezelfde tegenrekening is gecrediteerd. Artikel 4.26, derde lid, voegt daaraan toe dat een speler slechts één enkele tegenrekening mag hebben bij een vergunninghouder.
In de praktijk betekent dit dat een vergund casino alleen kan storten via een bankrekening op naam van de speler, dat de speler niet méér kan uitgeven dan hij op die bankrekening en op de speelrekening heeft, en dat winst alleen terug kan naar dezelfde bankrekening. Dat is een gesloten circuit. Een betaaldienstverlener die het bedrag voorschiet en het pas later bij de speler int, past niet in dat circuit: het geld is dan niet van de speler afkomstig op het moment dat het de speelrekening crediteert. Artikel 4.2 verbiedt die constructie, en de artikelen 4.25 tot en met 4.29 maken hem technisch onmogelijk.
Wat de Ksa in juni 2025 onderzocht en concludeerde
In 2025 ontstond ophef over de vraag of bet365 via Klarna een kredietoptie aanbood. De aanleiding was dat er in betaalmenu’s van buitenlandse en affiliate-sites over “achteraf betalen bij bet365” werd gesproken, terwijl de Ksa in haar toezicht op de Nederlandse vergunde markt vooral directe betalingen signaleerde. De Kansspelautoriteit besloot tot een formeel onderzoek en concludeerde in juni 2025 dat er bij bet365 geen sprake was van een overtreding. Wat op het scherm verscheen als “Klarna” was Klarna Pay Now, de directe variant die voorheen onder de naam Sofort liep. Het bedrag werd onmiddellijk van de bankrekening afgeschreven, er was geen factuur achteraf en geen kredietcomponent.
In dezelfde verklaring bevestigde de Ksa twee bredere punten. Ten eerste: bij geen van de vergunninghouders in Nederland is een achteraf-betalen-optie beschikbaar. Ten tweede: een situatie waarin dat wél mogelijk zou zijn, werd door de toezichthouder omschreven als “onwenselijk”. Die woordkeuze is veelzeggend. De wet verbiedt krediet al sinds 2021, maar de Ksa koos ervoor om in 2025 publiekelijk te benadrukken dat het toezicht daarop niet zal versoepelen en dat de huidige stand van zaken bewust zo is.
Tegelijkertijd dienden twee Kamerleden op 20 juni 2025 moties in, 2025Z12710 van Ceder en Bikker van de ChristenUnie en 2025Z12715 van Lahlah van GroenLinks-PvdA, om buy-now-pay-later-diensten in elke vorm voor goksites te verbieden. Beide moties werden op 26 juni 2025 aangehouden en niet in stemming gebracht, maar het politieke signaal was duidelijk: een deel van de Tweede Kamer wilde de bestaande wetgeving op dit vlak verder aanscherpen.
Legaal versus offshore: wat een vergunning je wél geeft
Het verschil tussen een vergund Nederlands casino en een offshore aanbieder die achteraf betalen aanbiedt, is meer dan een verschil in toezicht. Het is een verschil in bescherming, in aansprakelijkheid en in de vraag wie optreedt als er iets misgaat. De volgende tabel zet de twee naast elkaar.
| Kenmerk | Ksa-vergund casino | Casino zonder Ksa-vergunning |
|---|---|---|
| Achteraf betalen beschikbaar | Nee, wettelijk verboden (art. 4.2 Besluit Koa) | Ja, vaak met AfterPay/Klarna, tot €250 in 4 termijnen van 14 dagen |
| Aansluiting op Cruks | Ja, verplicht | Nee, onvrijwillige inschrijving werkt niet |
| Stortingslimiet | €700 netto per maand (€300 voor 18-23), met contactmoment boven €350 (€150) | Geen wettelijke limiet |
| Kansspelbelasting | Operator betaalt 37,8% over het brutospelresultaat | Speler doet zelf aangifte, 37,8% over nettokansspelwinst |
| Winstopname via BNPL-aanbieder | Niet van toepassing | Nee, AfterPay wordt alleen voor storten gebruikt |
| Toezicht op naleving | Ksa kan vergunning intrekken en sanctiebesluiten publiceren | Geen Nederlands toezicht, sancties via buitenlandse toezichthouder |
| Boete bij overtreding | Statutair: 4% van de omzet boven €15 miljoen, plafond 10% van de wereldwijze omzet | Geen Nederlandse handhaving; Ksa kan wel de speler aanspreken via kansspelbelasting |
Het verschil in de kolom kansspelbelasting is concreet en wordt vaak over het hoofd gezien. Bij een vergunde aanbieder is het de operator die de belasting afdraagt, zonder dat de speler iets hoeft te doen. Bij een onvergunde aanbieder moet de speler zelf aangifte doen in de inkomstenbelasting, voor zover de nettokansspelwinst boven de vrijstelling van €449 uitkomt. Wie dat nalaat, loopt het risico op een naheffing met belastingrente, een onderwerp dat niemand op een spelersforum zal tegenkomen.
De kolom met sancties voor vergunde casino’s laat zien dat de handhaving geen loze belofte is. De Ksa heeft in 2025 miljoenenboetes opgelegd aan illegale aanbieders, waaronder een boete van €24.846.000 aan Novatech en €1.795.000 aan Fortaprime. Die bedragen komen uit sanctiebesluiten die op de site van de Ksa worden gepubliceerd, en vormen het praktische bewijs dat de toezichthouder niet alleen waarschuwt.
Grensbedrag en netto stortingslimiet: de wettelijke kaders
Naast het kredietverbod kent de Nederlandse wetgeving twee limiettiers die het speelgedrag van spelers in toom moeten houden. Beide gelden voor alle vergunde aanbieders, en samen vormen ze de reden waarom een speler bij een vergund casino nooit méér kan storten dan hij of zij daadwerkelijk kan dragen, ongeacht de vraag of er directe of uitgestelde betaling wordt aangeboden.
| Niveau | 24 jaar en ouder | 18-23 jaar | Verplichte actie |
|---|---|---|---|
| Grensbedrag (contactmoment) | €350 per maand | €150 per maand | Persoonlijk contactmoment met de aanbieder |
| Netto stortingslimiet | €700 per maand | €300 per maand | Draagkrachttoets, inkomensbewijs vereist |
Het grensbedrag is een eerste drempel. Zodra de speler in een kalendermaand meer stort dan €350 (of €150 voor jongvolwassenen tussen 18 en 23), wordt de storting geblokkeerd totdat een persoonlijk contactmoment met de aanbieder heeft plaatsgevonden. Daarboven geldt de netto stortingslimiet van €700 (of €300), een absoluut maximum dat alleen kan worden verhoogd na een financiële draagkrachttoets, waarbij de speler aantoont dat hij of zij het bedrag daadwerkelijk kan missen.
Beide limieten zijn netto, dat wil zeggen berekend als stortingen minus opnames, en gelden per kalendermaand. Bestaande spelers moeten sinds 2026 hun limieten actief bevestigen. Voor een speler met een modaal inkomen en een gemiddeld speelpatroon zijn deze limieten ruim voldoende; voor een speler die erover denkt om via een achteraf-betalen-route zijn budget op te rekken, vormen ze een harde muur. Achteraf betalen maakt die muur niet stuk; het is simpelweg niet beschikbaar op de vergunde markt.
Kansspelbelasting: wie die betaalt bij legaal en illegaal aanbod
Een bijkomstige reden om de keuze tussen een vergunde en een onvergunde aanbieder serieus te nemen, is de fiscale kant. Het tarief van de kansspelbelasting bedraagt in 2026 37,8%, verhoogd van 34,2% in 2025. Voor een speler bij een vergunde aanbieder is die belasting niet zichtbaar: de operator draagt hem af over het brutospelresultaat en de speler hoeft niets te doen. Bij een onvergunde aanbieder ligt de verplichting bij de speler, die zelf aangifte moet doen in de inkomstenbelasting.
De vrijstelling is in 2026 vastgesteld op €449, dat wil zeggen dat nettokansspelwinsten tot dat bedrag onbelast zijn. Voor een speler die een paar honderd euro wint op een onvergunde site en dat niet aangeeft, lijkt dat misschien verwaarloosbaar, maar de Belastingdienst kan via bankgegevens en internationale informatie-uitwisseling bij het achterhalen van onverplichte winsten. Het risico zit niet in de belasting zelf, maar in de combinatie van een onvergunde aanbieder, een onverplichte aangifte en een transactiepatroon dat vragen oproept. Een speler die consequent bij vergunde aanbieders speelt, heeft hier geen omkijken naar.
Gokken op krediet: waarom uitstel de bescherming ondermijnt
Zelfuitsluiting via Cruks: hoe het werkt
Voor spelers die hun speelgedrag onder controle willen krijgen, is Cruks het centrale instrument. Het Centraal Register Uitsluiting Kansspelen is een register van de Kansspelautoriteit waarin een speler zichzelf kan laten inschrijven, met een verplichte minimumduur van zes maanden en een maximum van 99 jaar. Gedurende die periode is de speler geblokkeerd voor alle vergunde Nederlandse aanbieders, zowel online als fysiek, van speelautomatenhallen tot casino’s en van sportweddenschappen tot loterijen.
De blokkade werkt aan twee kanten. De aanbieder is verplicht om Cruks te raadplegen bij elke nieuwe registratie en bij elke storting van een bestaande speler, en moet een speler in het register weigeren. De speler kan zich niet “even uitschrijven” om een gokje te wagen; de termijn loopt door, ongeacht eventuele spijt. Wie zich in een kwetsbaar moment inschrijft, weet dat hij of zij zichzelf heeft buitengesloten, en dat is precies de bedoeling.
Eind 2026 stonden er 111.534 inschrijvingen in Cruks, met een gemiddelde groei van 2.149 per maand. Daarnaast is onvrijwillige inschrijving mogelijk, een procedure waarbij naasten via de Ksa een verzoek kunnen indienen als zij aantonen dat de speler schade aanricht aan zichzelf of zijn omgeving. Het aantal onvrijwillige verzoeken steeg van 161 in de eerste helft van 2025 naar 442 in de tweede helft van 2025, een forse toename die past bij een groeiend maatschappelijk bewustzijn van de risico’s van online gokken.
Waarom krediet de limieten en Cruks omzeilt
Het stelsel van Cruks en stortingslimieten is gebouwd op de veronderstelling dat de speler met eigen geld speelt, van een eigen bankrekening, op een speelrekening die nooit in het rood staat. Die veronderstelling maakt het systeem waterdicht: zodra een speler tegen zijn limiet aanloopt, blokkeert de aanbieder, en zodra de speler in Cruks staat, wordt de toegang geweigerd.
Achteraf betalen doorbreekt die veronderstelling op twee manieren tegelijk. Op de eerste plaats splitst het de storting van de betaling, waardoor de stortingslimiet op de speelrekening niet langer gekoppeld is aan het eigen vermogen van de speler. Een speler die €200 op de speelrekening heeft staan en nog eens €150 via Klarna kan bijstorten, ziet op de speelrekening €350, terwijl zijn eigen bankrekening ongemoeid is gelaten. De grensbedragen en de netto stortingslimiet houden dan geen rekening met de kredietschuld die ernaast ontstaat. Op de tweede plaats werkt Cruks alleen bij vergunde aanbieders, en achteraf betalen is per definitie alleen beschikbaar bij onvergunde sites. Een speler die zichzelf heeft uitgesloten, kan op die sites gewoon doorspelen, zonder dat het register hem of haar tegenhoudt.
De wetgever heeft dat mechanisme in 2021 onderkend en in artikel 4.2 expliciet verboden. De combinatie van “geen krediet” en “geen bemiddeling bij krediet” sluit niet alleen het directe aanbod uit, maar ook elke poging om via een e-wallet of een derde partij alsnog krediet in het systeem te brengen.
Hoe vaak gokschulden en betalingsproblemen echt voorkomen
De cijfers die in Nederland beschikbaar zijn over gokschulden en betalingsproblemen bij BNPL-diensten, schetsen een scherp beeld. Onder volwassen Nederlanders van 18 jaar en ouder die gokken, betaalde volgens het Trimbos-instituut 1 op de 50 rekeningen te laat of leende geld van anderen om te kunnen gokken, en nam 1 op de 20 spaargeld op. Bij problematische gokkers, een kleinere maar zwaardere groep, heeft 67% soms of vaker financiële problemen. Dat is een meerderheid van de groep die al hulp zoekt.
De BNPL-markt als geheel vertoont een vergelijkbaar patroon. In 2024 verwerkten BNPL-aanbieders in Nederland ongeveer 53 miljoen transacties met een totaalbedrag van €5,1 miljard, een volume dat groot genoeg is om structurele risico’s zichtbaar te maken. De AFM rapporteerde dat diezelfde aanbieders in 2024 circa 6,9 miljoen keer een klant in gebreke stelden en 1,8 miljoen keer niet-nakomingskosten in rekening brachten. Het gemiddelde BNPL-transactiebedrag lag onder de €100, en negen van de tien betalingsproblemen betroffen aankopen onder de €250, precies het type aankopen dat een gokstorting ook is.
De stap van een betaalprobleem naar een incassotraject is klein. De AFM stelt dat incassokosten minimaal €40 bedragen, bovenop het uitstaande bedrag, wanneer een factuur naar een incassobureau gaat. Voor een speler die €150 via Klarna in 3 delen heeft gestort en de eerste termijn mist, begint de ellende dus niet bij de aanmaning, maar bij de incasso die daarop volgt. En voor wie in behandeling komt voor gokverslaving, laten de cijfers van LADIS via het Trimbos-instituut zien dat de groep in 2025 met 15% is gestegen ten opzichte van 2024, tot 3.108 mensen. Van die groep is 87% man, is de gemiddelde leeftijd 34 jaar en is 19% jonger dan 25 jaar.
Hulporganisaties: OpenOverGokken, Geldfit en verslavingszorg
Voor wie merkt dat het speelgedrag uit de hand loopt, of voor naasten die zich zorgen maken, is er in Nederland een gespecialiseerd hulpnetwerk dat anoniem en zonder kosten bereikbaar is. OpenOverGokken, voorheen Loket Kansspel, is 24 uur per dag bereikbaar via 0800 24 00 22, gratis en anoniem, en is er zowel voor spelers zelf als voor familie en naasten. De organisatie biedt een eerste oriëntatie, kan doorverwijzen naar gespecialiseerde hulp en helpt bij het zetten van de eerste stappen richting Cruks-inschrijving of behandeling.
Voor de financiële kant van een gokprobleem is er Geldfit, bereikbaar via 0800-8115, dat gratis en anoniem advies geeft bij geldzorgen en kan helpen bij het in kaart brengen van schulden, het treffen van betalingsregelingen en het voorkomen van verdere escalatie. IGHD verslavingszorg, bereikbaar via 0900-1995 en ook via WhatsApp, biedt specialistische gokhulp, variërend van korte interventies tot intensieve behandeltrajecten. Hervitas tenslotte biedt een financieel hersteltraject voor gokverslaafden, met budgetbeheer en schuldsanering als kernonderdelen. Geen van deze organisaties kost de speler of de naaste iets; de drempel om contact op te nemen is bewust laag.
Zo hebben we de casino’s beoordeeld
De tien vergunde aanbieders in dit overzicht zijn geselecteerd op marktaandeel binnen de Nederlandse online kansspelmarkt. De volgorde volgt geen spelersrating of een affiliate-ranking, maar de zichtbaarheid van de merken in het Nederlandse online speellandschap en de omvang van hun aanbod. Bij elke aanbieder is de Ksa-vergunning gecontroleerd tegen het vergunningenregister van de Kansspelautoriteit, het centrale register dat op kansspelautoriteit.nl wordt bijgehouden en dat per vergunninghouder het nummer, de looptijd en de eventuele aanvullende voorwaarden toont.
Voor elk van de tien is geverifieerd dat de vergunning in 2026 geldig is. Daarnaast is voor elke aanbieder vastgesteld welke directe stortingsmethoden worden geaccepteerd, op basis van de openbare betaalpagina van de aanbieder zelf. De Cruks-aansluiting is voor alle tien vastgesteld op grond van de wettelijke verplichting die op elke vergunninghouder rust: een casino zonder Ksa-vergunning kan geen Cruks-aansluiting hebben, en geen van de tien in dit overzicht opereert zonder die vergunning. Tot slot is gecontroleerd dat geen van de tien een achteraf-betalen-optie aanbiedt, in lijn met het kredietverbod dat het vertrekpunt vormt van dit hele artikel.
De wettelijke kaders die in dit artikel worden aangehaald, zijn afkomstig van wetten.overheid.nl, de officiële publicatie van Nederlandse wet- en regelgeving. De cijfers over schulden, BNPL-incasso’s en gokverslaving komen van de AFM, het Trimbos-instituut en LADIS, de drie instanties die in Nederland het toezicht op kredietmarkten respectievelijk het onderzoek naar gokgedrag en verslavingszorg uitvoeren.
Betaal direct en speel binnen de regels
Wie op zoek is naar een online casino in Nederland, krijgt te horen dat achteraf betalen niet beschikbaar is. Dat is geen beperking van het aanbod, het is de uitkomst van een wettelijke logica die in 2021 in de Wet Koa is vastgelegd en in 2025 door de Kansspelautoriteit opnieuw is bevestigd. Artikel 4.2 van het Besluit kansspelen op afstand verbiedt krediet, en de artikelen 4.25 tot en met 4.29 maken de deur dicht door elke derde partij tussen speler en casino buiten te sluiten. Wie “achteraf betalen” aanbiedt, valt daarmee buiten de vergunde markt, en daarmee ook buiten de bescherming van Cruks, de wettelijke stortingslimieten, en de automatische afdracht van kansspelbelasting door de operator.
Wie bij een vergund casino wil spelen, stort direct. iDEAL is op negen van de tien vergunde aanbieders beschikbaar, Trustly op zes, creditcard op vijf, PayPal op twee, en Sofort (Klarna Pay Now) op twee. Geen van die methoden is krediet: het geld gaat van de eigen bankrekening naar de speelrekening, en winst gaat terug naar dezelfde tegenrekening. Daarmee blijft de cyclus gesloten en de speellimiet beschermd. Een speler die €350 aan stortingen in een maand nadert, krijgt eerst een contactmoment en daarna, als hij of zij door wil spelen, een draagkrachttoets. Dat is de prijs van een vergund casino: minder vrijheid om buiten het eigen budget te treden, en meer zekerheid dat de aanbieder onder toezicht staat en zich aan de wet houdt.
De vergelijking met de onvergunde markt is in één zicht samen te vatten: hoe makkelijker het is om te storten, hoe minder bescherming er is. Achteraf betalen is in die zin geen “functie” die ontbreekt; het is een risico dat de wetgever bewust heeft uitgesloten. Wie het toch zoekt, krijgt het, maar dan op een platform dat buiten het Nederlandse toezicht valt, dat niet aan Cruks is verbonden, dat de speler zelf aangifte laat doen voor de kansspelbelasting, en dat bij een betalingsachterstand via Klarna of AfterPay incassokosten in rekening brengt. De keuze is, zoals altijd bij geld, niet tussen makkelijk en moeilijk, maar tussen wat het kost en wie het betaalt.
Veelgestelde vragen over achteraf betalen bij online casino’s
Kan ik bij een legaal Nederlands online casino achteraf betalen met Klarna of AfterPay?
Nee. Geen enkele aanbieder met een vergunning van de Kansspelautoriteit biedt Klarna achteraf betalen, Klarna in 3 delen, AfterPay of een andere buy-now-pay-later-optie aan als stortingsmethode. Dit artikel verbiedt het aanbieden van krediet en het bemiddelen bij kredietverlening aan spelers, en de Ksa bevestigde in juni 2025 dat geen vergunninghouder deze optie aanbiedt.
Wat is het verschil tussen Klarna Sofort en Klarna achteraf betalen in een casino?
Klarna Sofort, tegenwoordig Klarna Pay Now, is een directe bankbetaling waarbij het bedrag onmiddellijk van de bankrekening wordt afgeschreven. Het werkt op dezelfde manier als iDEAL of Wero, en valt daarmee binnen de wettelijke kaders van de Wet Koa. Klarna achteraf betalen en Klarna in 3 delen zijn kredietproducten waarbij de speler later betaalt, en die zijn bij vergunde casino’s niet beschikbaar. Holland Casino Online en bet365 accepteren de directe variant, niet de kredietvariant.
Wat zijn de risico’s van achteraf betalen bij gokken?
Het belangrijkste risico is dat de speler speelgeld inzet dat hij of zij nog moet terugbetalen, terwijl de uitkomst van het spel onzeker is. Bij verlies ontstaat een openstaande factuur bij de kredietverlener, met niet-nakomingskosten van minimaal €40 als de betaling uitblijft. Daarnaast speelt een speler op een onvergunde site buiten het zicht van Cruks, en is de stortingslimiet niet van toepassing, waardoor de ingebouwde rem op buitensporig speelgedrag ontbreekt. Een speler met gokproblemen kan via OpenOverGokken anoniem contact zoeken op 0800 24 00 22.
Vanaf wanneer valt achteraf betalen (BNPL) onder toezicht van de AFM?
Vanaf 20 november 2026 treedt de herziene Europese richtlijn consumentenkrediet (CCDII) in werking, waarmee buy-now-pay-later-diensten onder gedragstoezicht van de Autoriteit Financiële Markten komen. Kredietwaardigheidstoetsen worden dan verplicht voor BNPL-aanbieders, en de AFM krijgt handhavingsbevoegdheid. Tot die datum houdt de AFM nog geen formeel toezicht op BNPL, hoewel de marktgegevens die de AFM al publiceerde over 6,9 miljoen ingebrekestellingen en 1,8 miljoen niet-nakomingskosten in 2024 de urgentie van die stap onderbouwen.
Kunnen casino’s via een omweg toch achteraf betalen mogelijk maken (bijv. via e-wallets)?
Nee. Artikel 4.2 van het Besluit kansspelen op afstand verbiedt niet alleen het zelf aanbieden van krediet, maar ook het bemiddelen bij kredietverlening door derden, en de artikelen 4.25 tot en met 4.29 sluiten elke betaalroute uit die niet rechtstreeks van de tegenrekening van de speler naar de speelrekening loopt. Een e-wallet of een tussenconstructie verandert daar niets aan, zolang de vergunninghouder het kredietelement faciliteert. Wie via een omweg achteraf wil betalen, belandt daarmee per definitie bij een onvergunde site die niet onder Nederlands toezicht valt.
Betalen – casinoprovidersnl.com
Inhoud gemaakt door het «casinoprovidersnl.com»-team